一、行业概述
针纺织品是以针织工艺生产的面料及制成品,涵盖针织服装、家纺、产业用纺织品等。2015-2020年,中国针纺织品行业受益于消费升级、技术进步及出口需求,整体保持稳健增长。2015年行业规模以上企业主营业务收入约1.2万亿元,至2020年突破1.6万亿元,年均复合增长率约5.9%。期间,行业经历环保政策趋严、贸易摩擦及疫情冲击,但内需市场与产业升级驱动了结构性增长。
二、细分市场研究
1. 针织服装
针织服装是最大细分领域,2015-2020年占行业总规模50%以上。运动休闲类针织服装增长显著,受全民健身及国潮品牌崛起推动。2019年市场规模达6500亿元,2020年受疫情影响增速放缓,但居家服、瑜伽服等品类逆势增长。代表产品包括T恤、卫衣、运动裤等。
2. 针织家纺
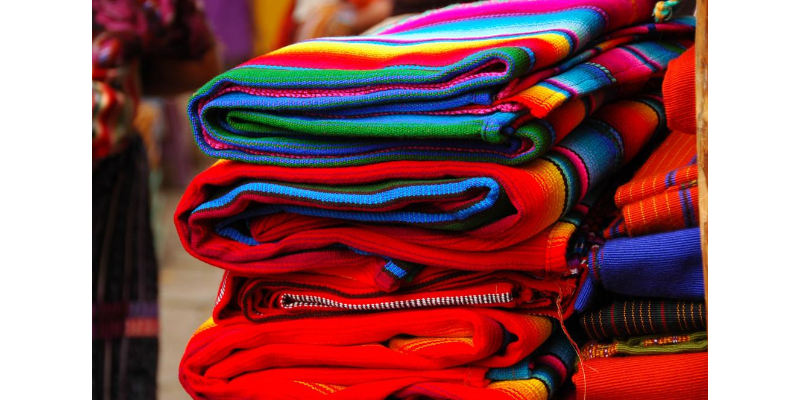
针织家纺包括床品、毛巾、毯类等,2015-2020年市场规模从1800亿元增至2400亿元。消费者对舒适、功能性家纺需求提升,抗菌、凉感针织床品成新宠。电商渠道贡献率从2015年20%升至2020年35%。
3. 产业用针纺织品
产业用针纺织品应用于医疗、建筑、农业等领域,2015-2020年增速最快,年均超8%。医用防护服、口罩材料在2020年疫情期间需求井喷。2019年市场规模约1500亿元,2020年激增至2100亿元,涤纶、丙纶等原料需求旺盛。
4. 纬编与经编面料
纬编面料占针织面料60%以上,用于服装、家纺;经编面料技术门槛高,用于运动服、蕾丝等。2015-2020年,经编面料因高端化趋势占比提升,福建、广东为主要产区。
三、重点企业深度调查分析
1. 申洲国际
全球最大纵向一体化针织制造商,2015-2020年营收从150亿元增至230亿元。核心客户为耐克、阿迪达斯、优衣库。通过面料研发与自动化生产,毛利率稳定在30%左右。2020年疫情期间快速转产口罩,展现供应链韧性。
2. 安踏体育
中国运动针织服装龙头,2015-2020年营收从111亿元增至355亿元。通过多品牌战略(FILA、迪桑特)覆盖高端市场,针织运动服占比超60%。自主研发“安踏氢科技”面料,推动产品升级。
3. 罗莱生活
家纺行业代表,2015-2020年营收从25亿元增至40亿元。聚焦针织床品,推出“无痕针织”技术。线上渠道收入占比从15%提升至40%,但受疫情及竞争影响,2020年净利润下滑约10%。
4. 稳健医疗
医用针纺织品龙头,2015-2020年营收从20亿元增至125亿元。主业为棉柔巾、防护服,2020年口罩及防护服收入超70亿元。其“全棉水刺无纺布”技术打破国外垄断,拓展日化、母婴领域。
四、驱动与挑战
驱动因素:内需消费升级(运动、健康、舒适需求)、技术创新(智能针织、环保纤维)、电商渠道下沉。挑战:环保成本上升(印染环节)、国际贸易壁垒(出口依赖度约30%)、劳动力成本上涨、疫情导致供应链波动。
五、趋势展望(2020年后)
行业将向功能化、绿色化、智能化发展。针织服装聚焦运动户外与个性化定制;产业用纺织品受益医疗、基建需求持续高增;重点企业加速海外布局与数字化转型。预计2025年市场规模突破2万亿元。
六、结论
2015-2020年中国针纺织品行业在细分市场中呈现差异化增长,针织服装与产业用纺织品表现突出。申洲、安踏等企业通过技术、品牌与供应链管理巩固优势。行业需应对成本与环保压力,抓住内需与新基建机遇,实现高质量发展。